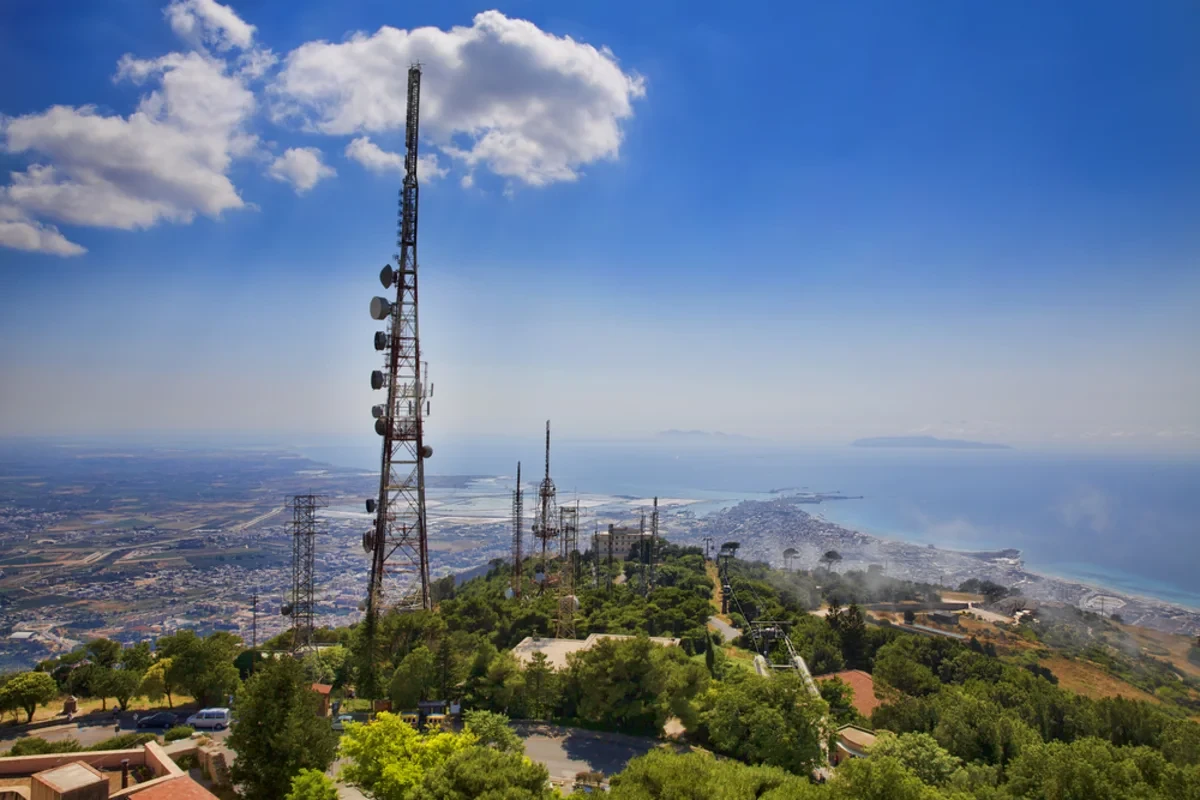
ਟਾਵਰ ਬਣਾਉਣ ਵਿੱਚ ਤਕਨੀਕੀ ਮੁਸ਼ਕਲ ਨਹੀਂ, ਪਰ ਇਹ ਜਗ੍ਹਾ ਬਹੁਤ ਹੀ ਸੀਮਿਤ ਹੈ ਕਿਉਂਕਿ ਸਥਾਨਕ ਅਧਿਕਾਰੀਆਂ ਇਸ ਦੀ ਇਜਾਜ਼ਤ ਨਹੀਂ ਦਿੰਦੀਆਂ ਕਿ ਨਵੇਂ ਟਾਵਰ ਕਿਸੇ ਵੀ ਜਗ੍ਹਾ ਤੇ ਬਣ ਸਕਣ। ਇਸ ਨਾਲ ਜਗ੍ਹਾ ਦੀ ਘਾਟ ਪੈਦੀ ਹੁੰਦੀ ਹੈ ਤੇ ਪਹਿਲਾ ਕਿਰਾਏਦਾਰ ਕੰਸਟ੍ਰਕਸ਼ਨ ਅਤੇ ਜ਼ਮੀਨ ਦੇ ਕਿਰਾਏ ਦੀ ਲਾਗਤ ਚੁੱਕਦਾ ਹੈ, ਬਾਕੀ ਕਿਰਾਏਦਾਰ ਨਾਲ ਬਕਾਇਆ ਲਾਭ ਵੱਧਦਾ ਜਾਂਦਾ ਹੈ। ਇਸ ਲਈ ਕੰਪਨੀ ਨੂੰ 73.77% ਗਰੌਸ ਮਾਰਜਿਨ ਅਤੇ 45.41% ਓਪਰੇਟਿੰਗ ਮਾਰਜਿਨ ਮਿਲਦਾ ਹੈ, ਜੋ ਕਿ ਕਾਫੀ ਵਧੀਆ ਹੈ।
ਹਾਲਾਂਕਿ ਮਜ਼ਬੂਤ ਮੋਟਿਫ਼ ਕੀਮਤਾਂ ਦੀ ਰਕਸ਼ਾ ਕਰਦਾ ਹੈ, ਪਰ ਨਵੇਂ ਗਾਹਕ ਬਣਾਉਣ ਵਿੱਚ ਇਹ ਸਹਾਇਕ ਨਹੀਂ ਹੈ। ਆਮਦਨੀ ਵਿੱਚ 4.70% ਦਾ ਵਾਧਾ ਹੈ ਜੋ ਲੀਜ਼ ਦੇ ਮੁਤਾਬਕ ਨਜ਼ਰ ਅਾਂਦਾ ਹੈ ਪਰ ਇਸ ਤੋਂ ਵੱਧ ਨਹੀਂ। ਵਾਇਰਲੈੱਸ ਮਾਰਕੀਟ ਵਿੱਚ ਵੱਡੇ ਤਿੰਨ ਖਰੀਦਦਾਰ ਹਨ ਜੋ ਇੱਕ ਦੂਜੇ ਨਾਲ ਮੁਕਾਬਲਾ ਨਹੀਂ ਕਰਦੇ, ਜਿਸ ਕਰਕੇ ਟਾਵਰ ਦੀ ਕੀਮਤ ਤੇ ਜ਼ਿਆਦਾ ਬਦਲਾਅ ਨਹੀਂ ਹੁੰਦਾ।
ਕੰਪਨੀ ਦੀ ਕਰਜ਼ਦਾਰੀ ਧਿਆਨਣਯੋਗ ਹੈ, ਇਸਦਾ ਕਰਜ਼ਾ 44.98 ਬਿਲੀਅਨ ਡਾਲਰ ਹੈ ਜੋ ਦੀਹਾੜੀ ਮਾਲੀਅਤ ਦੀ ਵੱਧ ਚੱਕਦਾ ਹੈ। ਇਸ ਸਮੇਂ ਖਰੀਦਦਾਰਾਂ ਵੱਲੋਂ ਖਰਚ ਕੱਟ ਰਹੇ ਹਨ, ਜਿਸ ਨਾਲ ਮਾਇਆਦਾਰੀ ਤੇ ਅਸਰ ਪੈਂਦਾ ਹੈ। ਲੋਕ ਇਹ ਵੀ ਦੇਖਦੇ ਹਨ ਕਿ ਅਮਰੀਕਨ ਟਾਵਰ ਦੀ ਕੀਮਤ ਉਹਦੀ ਆਮਦਨੀ ਨਾਲੋਂ ਕਾਫ਼ੀ ਵੱਧ ਹੈ। ਇਸ ਦ੍ਰਿਸ਼ਟੀ ਨਾਲ ਯਹ ਕਹਿਣਾ ਔਖਾ ਨਹੀਂ ਕਿ ਕੰਪਨੀ ਦੀ ਅਰਥਿਕ ਮਜ਼ਬੂਤੀ ਥੋੜ੍ਹੀ ਕਮਜ਼ੋਰ ਹੋ ਰਹੀ ਹੈ ਪਰ ਹਾਲੇ ਵੀ ਇਸ ਵਿੱਚ ਖੂਬੀ ਹੈ।